経理を「事務部門」から「CFO組織」へ。年商100億を目指す企業が、月次決算を5日以内に完了させるべき真の理由
資金繰り・財務・経理
1.この記事のエグゼクティブサマリー
数字を「過去の記録」から「未来を変える武器」へ。
<この記事のポイント>
- 税理士任せの財務会計を捨て、独自の「管理会計」による3軸管理を実装1
- 稼働2日で証憑回収、5日で決算。8日目の「経営検討会」で次の一手を即決
- 「責める」を排し、忖度なき見通しで3ヶ月先の危機を今、回避する
2.生きた数値を使うCFOとしての経理組織へ
「先月の業績報告が、今月末に出てくる。これでは、もう手遅れなんだよ」
ある年商20億の製造業の社長が、深くため息をつきながら私に漏らした言葉です。
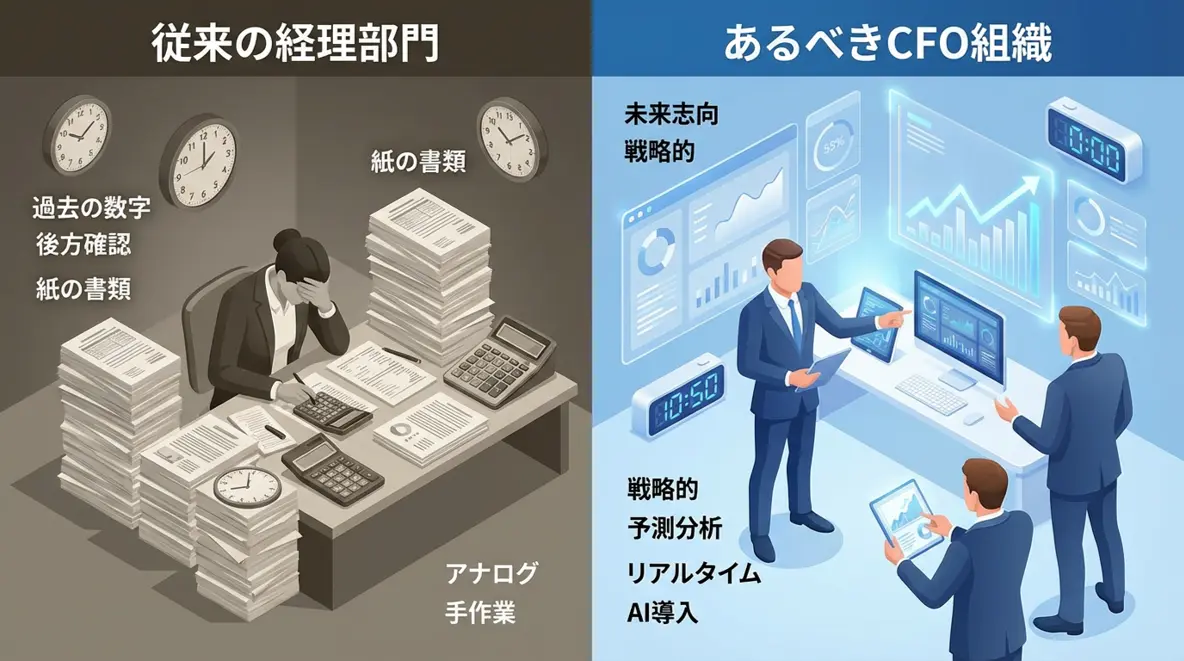
多くの中堅企業において、経理は「税金を払うための書類を作る事務部門」に甘んじています。税理士が来社する翌月後半まで数字が確定せず、経営者が手にするPL(損益計算書)は、すでに賞味期限の切れた「死んだ数字」です。
今日、労働力不足とコスト高騰が加速する中、「1ヶ月前の結果を見てから対策を考える」スピード感は、経営における致命的なリスクです。社長が日々感じる「言葉にならない苛立ち」の正体は、経理組織が経営の羅針盤として機能していないことにあります。
リスクを回避しつつ、会社をより成長させていくためには、あるべきCFOとしての経理組織を作ることが不可欠です。
3.実行フレームワーク
経理を高度化し、意思決定を支える「CFO組織」へと昇華させるには、以下の三位一体の管理モデルが不可欠です。
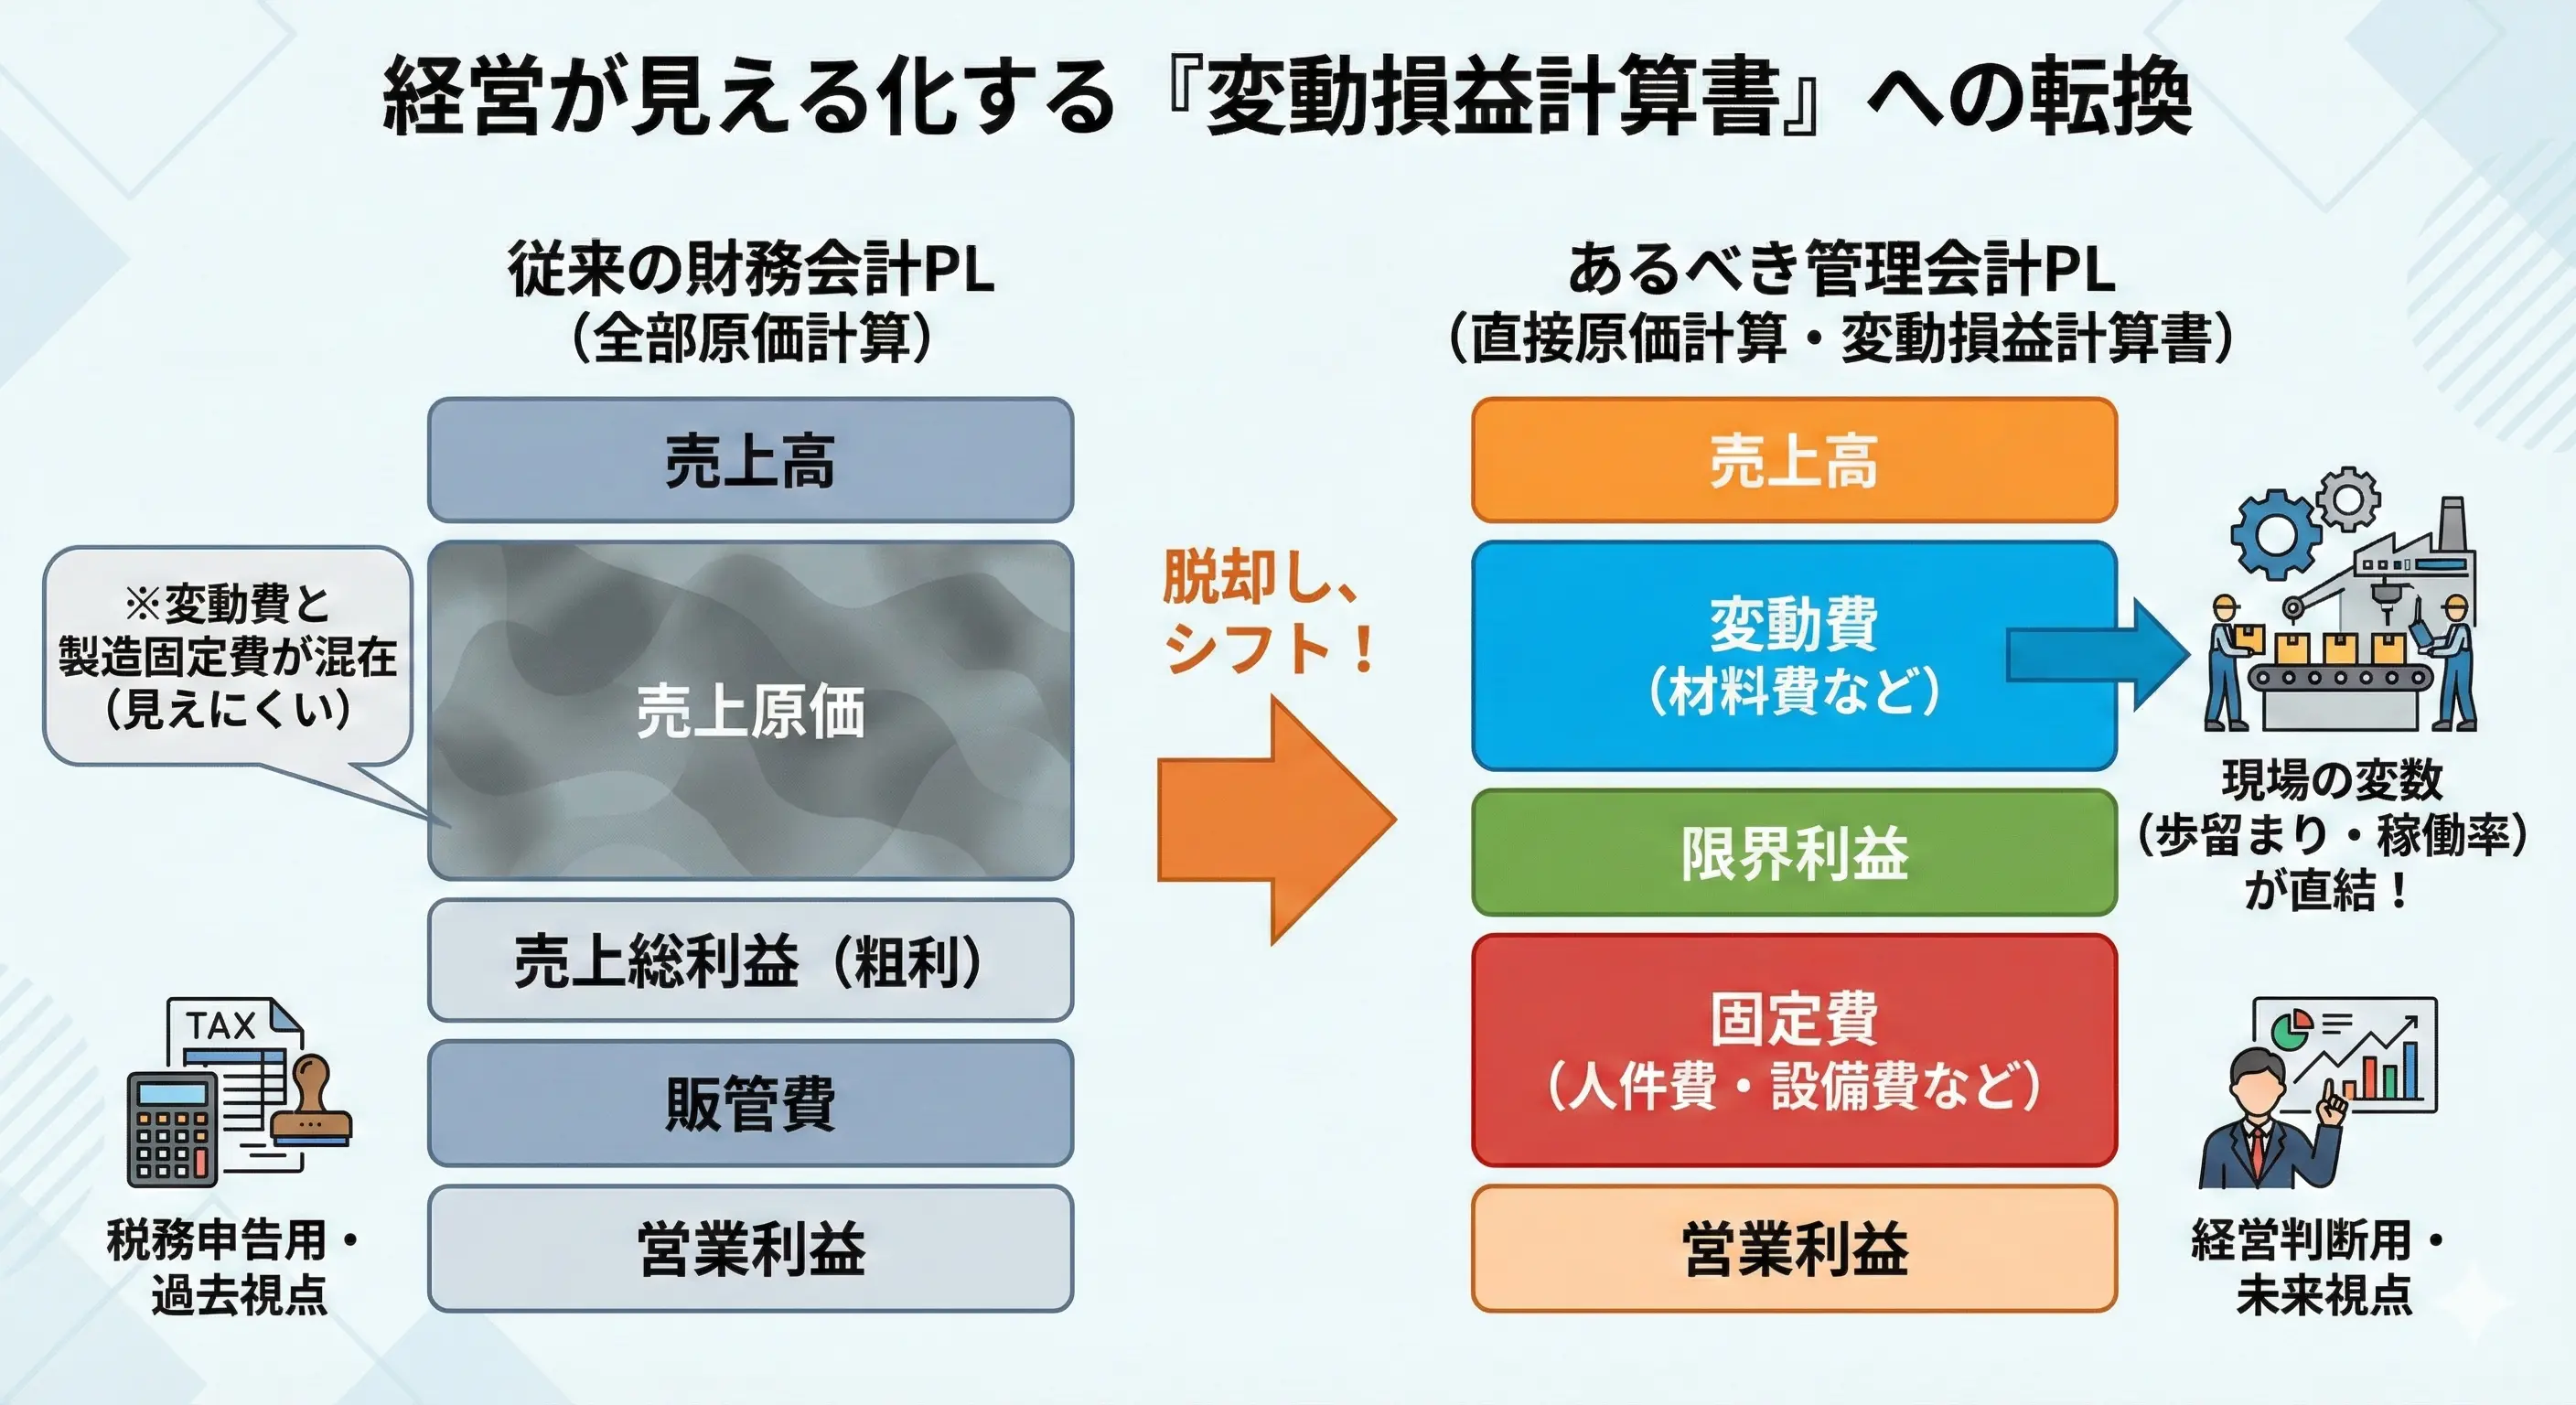
税理士の「財務会計」を脱却し、独自の「管理会計」へ
税理士が作る財務会計上のPLは、全部原価計算に基づいており、「税金を正しく払うため」のものです。しかし、経営に必用なのは「変動費」と「固定費」を明確に分けた直接原価計算・変動損益計算書に基づく「管理会計」です。
特に製造業においては、材料費の歩留まりや稼働率といった「現場の変数」を、いかに早く「金額」へ翻訳できるかが勝負。ユーズピップは、勘定科目の名前だけで判断する机上の空論ではなく、現場の工程に入り込み、実態に即した原価管理体系を再構築します。
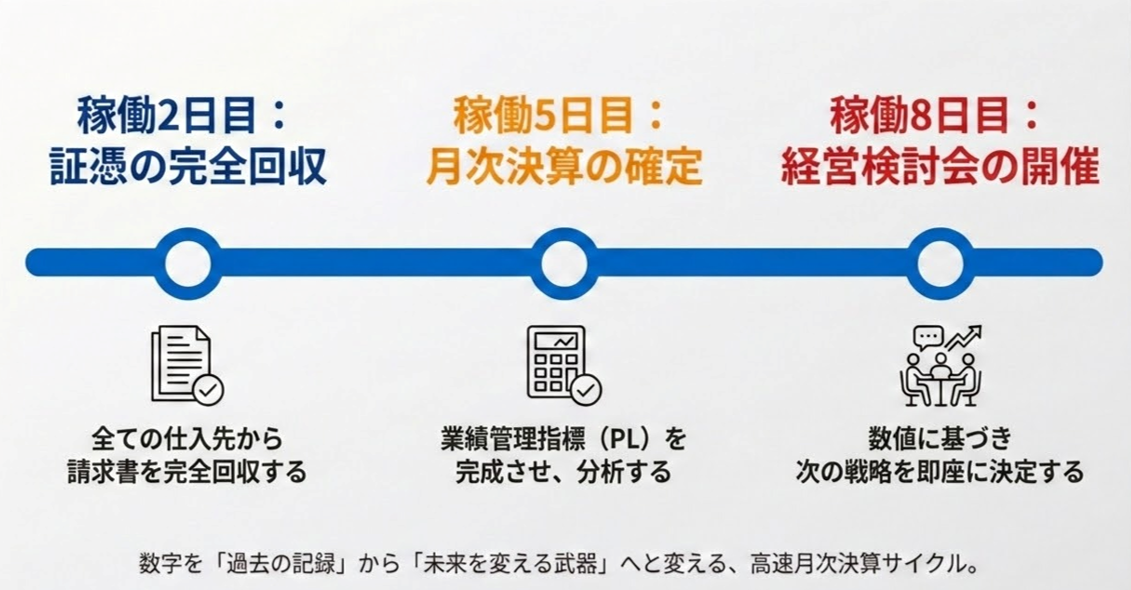
5日決算を実現する「黄金のタイムライン」
数字を「生物(なまもの)」として扱うため、最長でも以下のスケジュールで数値管理サイクルを回せる仕組みを導入します。
- 稼働2日目:全仕入先からの請求書(証憑)を完全回収。
- 稼働5日目:月次決算確定。PL・業績管理指標の完成。
- 稼働8日目:経営検討会の開催。
4.【実践】泥臭い伴走の記録(実例・突破劇)
決算に20日以上かかっていたある企業。私たちは、大手のコンサルが嫌がる「泥臭い現場調整」から着手しました。
他社を動かす「証憑回収の仕組み」と信頼関係
経理が早期化できない最大の理由は「仕入先から請求書が届かない」こと。私たちは経理担当者と共に全仕入先へ丁寧な通知を作成し、「稼働2日目までにPDFで送付」を徹底依頼しました。
単にルールを押し付けるのではありません。
「まだ届いていませんが、何か不都合ありましたか?」
と、経理が丁寧にフォローし続ける。これを3ヶ月繰り返すことで、仕入先からも「あそこの経理はしっかりしている」と信頼され、2日回収が当たり前の文化になりました。
経営検討会における建設的な協議
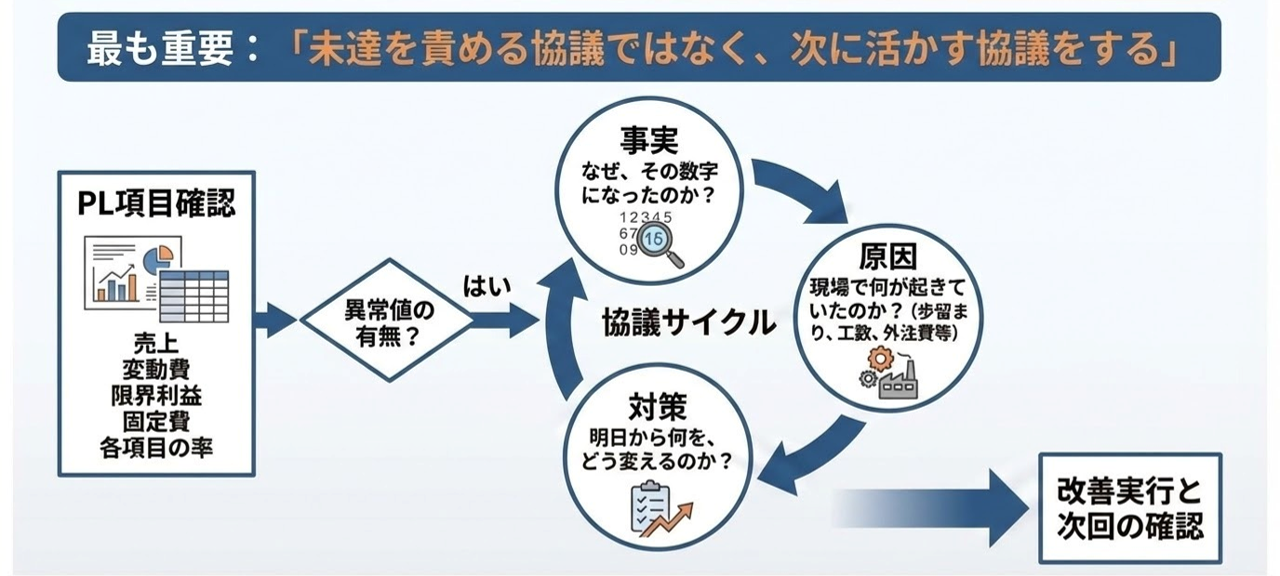
稼働8日目に開催される経営検討会。ここで最も重要なのは、「未達を責めない」ことです。
PL項目を一つずつ精査し、特に異常値がある場合は、全員で以下の3点を協議します。
・事実:なぜ、その数字になったのか?
・原因:現場で何が起きていたのか?(歩留まり、工数、外注費等)
・対策:明日から何を、どう変えるのか?
忖度なき「見通し」が会社を救う
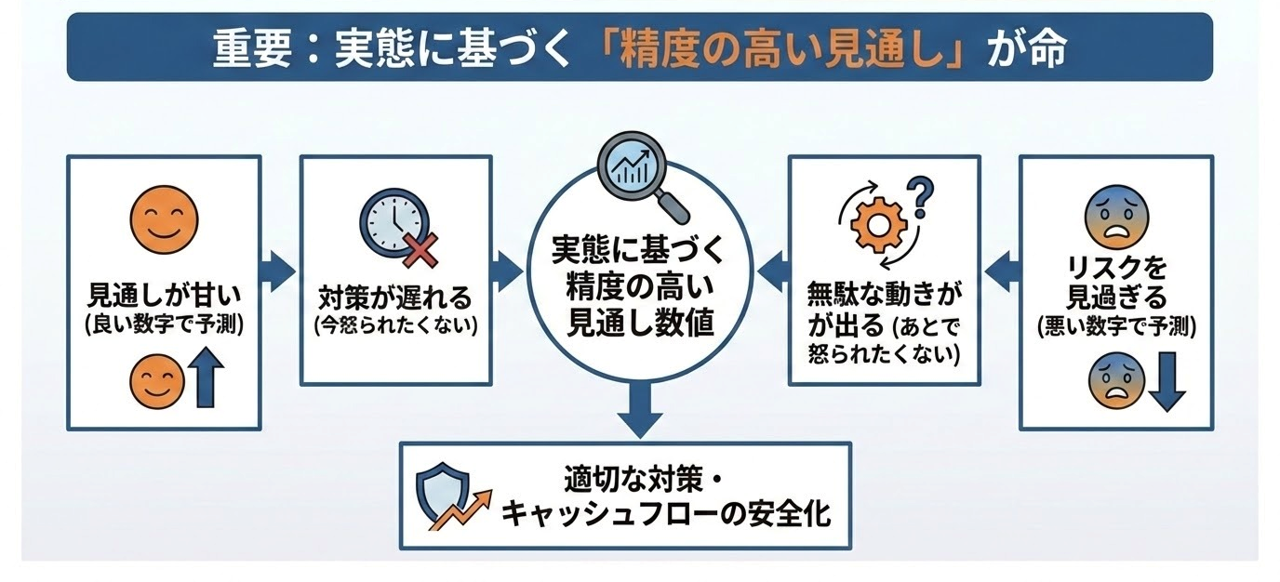
今日の不安定な市場では、実績の管理だけでなく、1〜3ヶ月先の「見通し」の作成が不可欠です。
また、その「見通し」は、経営陣に忖度し、良く見せるためのものではなく、実態に基づく「精度」が命です。
「来月は挽回します」という営業の希望的観測を排除し、実態に基づいた冷徹な予測を立てる。悪い予兆が早めに出れば、その分だけ先手で手を打つことができ、キャッシュフローは安全に守られます。この「先読み」の習慣こそが、コロナ禍でも過去最高益を更新し続けた企業の共通点です。
5.【考察】なぜプロフェッショナルへの投資が不可欠なのか
自社リソースだけで変革を行うには、3つの壁が立ちはだかります。
・既存組織の慣性:古参社員の「うちはこれでやってきた」という反発
・社内政治の忖度:部下が社長に「悪い見通し」を正直に言えない心理的障壁
・機会損失:変革に3年かける間に失われる数億円の利益改善チャンス
私たちのユーズピップで頂く報酬は、単なる助言への対価ではありません。「変革の時間を買い、組織を自走させる」ための投資です。2026年の労働力不足下では、AIを活用した自動化も内製化させ、改善し続ける強い組織体質を構築します。
6.【提言】明日へのアクションプラン
経営者が明日、幹部や現場に対して取るべき具体的アクションは以下の3つです。
経理への問いかけ:「来月、稼働2日目までに請求書を全て集めるために、私(社長)が仕入先にどんな話をすればいいか?」と聞いてみてください。
検討会のルール変更:次回の会議から「未達を責める」を禁止し、「異常値の対策」のみに集中するよう宣言してください。
見通しの精査:出てきた予測に「希望」が含まれていないか、冷徹に確認してください。
7.【結び】
正論だけでは組織は変わりません。
月次決算を早めるのは、作業を急かすためではなく、「社長の孤独な決断に、確固たる根拠を与えるため」です。
私たちは、社長が安心して「攻め」の経営に専念できるよう、現場の最前線で泥をかぶり、経理を最強の参謀組織へと鍛え上げます。本気で「今の年商の壁」を突破したいと願う経営者様、共に戦いましょう。